Réussir la comptabilité générale : bilan et écritures
Partie double, débit-crédit, bilan, compte de résultat, journal et grand-livre : la méthode complète pour réussir la comptabilité générale en Licence de gestion et enchaîner les écritures sans erreur.

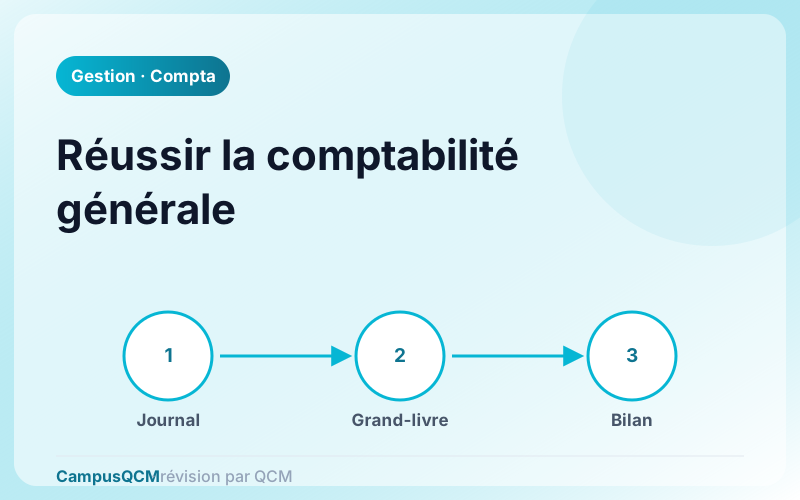
La comptabilité générale est la matière la plus redoutée — et l’une des plus décisives — de la Licence de gestion. Elle repose sur une logique implacable, la partie double, qu’il faut comprendre en profondeur avant de pouvoir l’appliquer avec aisance. Réussir la comptabilité générale suppose de dépasser la simple mémorisation des définitions pour maîtriser un enchaînement précis : de l’opération économique à l’écriture au journal, puis du grand-livre au bilan et au compte de résultat. Voici la méthode complète.
La logique fondamentale : le principe de la partie double
Une double lecture de chaque opération
Le cœur de la comptabilité générale tient dans une idée simple : toute opération a une origine et une destination. Lorsqu’une entreprise achète une machine et la règle par banque, deux choses se produisent simultanément : elle acquiert un bien durable et elle voit ses disponibilités diminuer. La comptabilité en partie double enregistre systématiquement ces deux facettes. C’est le fondement posé par le Plan comptable général (PCG), qui normalise l’ensemble des comptes utilisés en France.
Débit et crédit : au-delà de l’intuition
Les termes de débit et de crédit déroutent souvent, car ils ne correspondent pas au sens courant. En comptabilité, le débit désigne simplement la colonne de gauche d’un compte, le crédit la colonne de droite. Ce qui compte est la règle de fonctionnement : un compte d’actif augmente au débit et diminue au crédit ; un compte de passif fonctionne à l’inverse. Les charges s’enregistrent au débit, les produits au crédit. Cette convention, une fois assimilée, devient un automatisme durable.
Le bilan : la photographie du patrimoine
Le bilan présente, à une date donnée, ce que l’entreprise possède et ce qu’elle doit. On le compare souvent à une photographie : il fige la situation patrimoniale à un instant précis, généralement la clôture de l’exercice. Il se lit en deux colonnes, l’actif et le passif.
Actif : ce que l’entreprise possède
L’actif regroupe les emplois des ressources, classés par ordre de liquidité croissante. On distingue l’actif immobilisé — biens durables comme les bâtiments, machines ou brevets — et l’actif circulant — stocks, créances clients, disponibilités bancaires. Plus on descend dans l’actif, plus les éléments sont facilement transformables en argent.
Passif : ce que l’entreprise doit
Le passif recense l’origine des ressources, classées par ordre d’exigibilité croissante. Il comprend les capitaux propres — apports des associés et bénéfices non distribués — et les dettes — emprunts, dettes fournisseurs, dettes fiscales et sociales. Le passif répond à la question : d’où vient l’argent qui a financé l’actif ? Par construction, le total de l’actif est toujours égal au total du passif : chaque emploi a nécessairement une source de financement. Cette égalité fondamentale, Actif = Passif, découle directement de la partie double.
| Actif (emplois) | Passif (ressources) |
|---|---|
| Actif immobilisé (machines, brevets) | Capitaux propres (capital, réserves) |
| Stocks et en-cours | Dettes financières (emprunts) |
| Créances clients | Dettes fournisseurs |
| Disponibilités (banque, caisse) | Dettes fiscales et sociales |
Le compte de résultat : le film de l’activité
Si le bilan est une photographie, le compte de résultat est un film : il retrace l’ensemble des flux de l’exercice pour expliquer comment s’est formé le résultat. Il confronte ce que l’activité a coûté et ce qu’elle a rapporté sur une période donnée.
Charges et produits
Les charges représentent les emplois définitivement consommés : achats de matières, salaires, loyers, dotations aux amortissements. Les produits représentent les ressources générées par l’activité : ventes de biens et de services, produits financiers. On distingue trois niveaux d’analyse : l’exploitation (activité courante), le financier (opérations liées au financement) et l’exceptionnel (opérations non récurrentes).
Du résultat au bilan
Le résultat de l’exercice est la différence entre les produits et les charges. S’il est positif, c’est un bénéfice ; s’il est négatif, une perte. Ce résultat n’est pas isolé : il vient enrichir ou diminuer les capitaux propres au passif du bilan. C’est le pont entre les deux états financiers : le compte de résultat explique la variation de richesse que le bilan enregistre.
De l’écriture aux états financiers : le circuit comptable
Comprendre les états financiers ne suffit pas : l’examen teste votre capacité à les construire à partir d’opérations. Le circuit comptable suit toujours les mêmes étapes, du journal jusqu’aux documents de synthèse.
Le journal et le grand-livre
Chaque opération est d’abord enregistrée au journal, dans l’ordre chronologique, sous forme d’écriture équilibrée accompagnée d’un libellé. Les écritures sont ensuite reportées dans le grand-livre, qui regroupe les mouvements compte par compte. La balance récapitule enfin les soldes de tous les comptes et vérifie l’équilibre général avant l’établissement du bilan et du compte de résultat.
- Analyser l’opération : quels comptes sont concernés ?
- Déterminer le sens : quel compte est débité, quel compte est crédité ?
- Enregistrer l’écriture au journal, équilibrée et datée.
- Reporter au grand-livre, compte par compte.
- Établir la balance, puis le bilan et le compte de résultat.

Réviser la comptabilité générale sans se noyer
La réussite en comptabilité générale ne vient jamais de la relecture : elle vient de la répétition d’écritures dans des situations variées, jusqu’à ce que le réflexe débit-crédit devienne automatique. Entraînez-vous régulièrement sur les QCM de comptabilité générale pour verrouiller la mécanique, puis prolongez vers la comptabilité analytique et le contrôle de gestion, qui en constituent le débouché naturel.
Pour situer cette matière dans l’ensemble du cursus, consultez notre guide pour réussir sa Licence de gestion, et découvrez comment l’analyse financière prolonge la comptabilité dans notre guide pour réussir la finance à l’université. Vous pouvez aussi réviser concept par concept via l’index des notions. Créez votre compte gratuit et accédez à toutes les séries de QCM de gestion.